Finans Dünyasında Güvenin Üç Sütunu: KYC, KYB ve KYT Kavramları
Finans kuruluşları için müşteri ilişkileri sadece kimlik doğrulamayla sınırlı kalmıyor; KYC, KYB ve KYT süreçleri paranın arkasındaki hikâyeyi anlamak için birlikte çalışıyor.
Katılım Fintek · 4 Kasım 2026 · 1 dk okuma
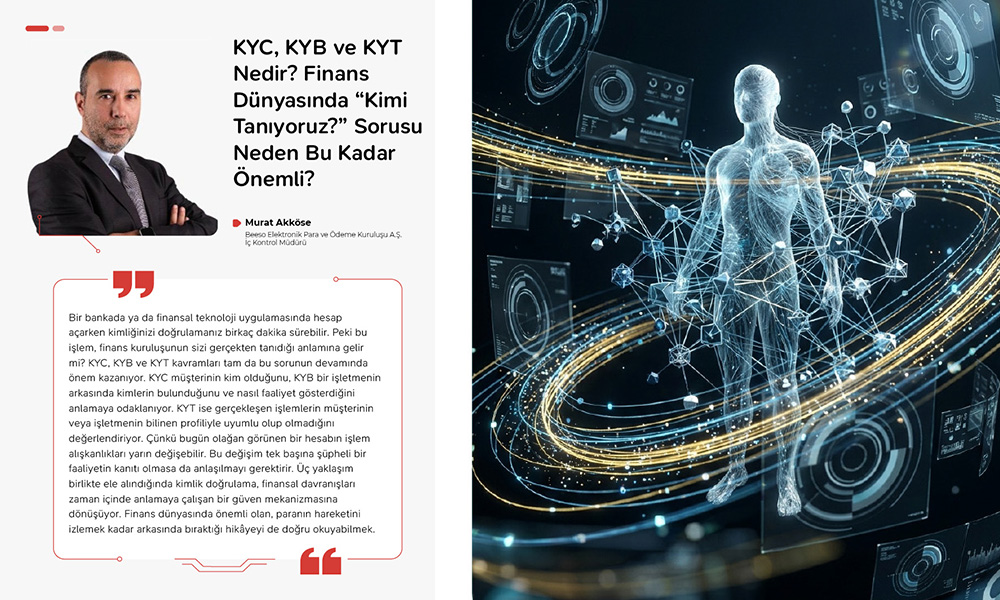
Bankalarda veya dijital finans uygulamalarında hesap açılışı sırasında gerçekleştirilen kimlik doğrulama adımları, işlemlerin sadece başlangıcını oluşturuyor. Çoğu kullanıcı için süreç birkaç dakikalık belge yükleme ve yüz tanıma aşamalarıyla tamamlansa da, ödeme kuruluşları ve finansal teknoloji şirketleri açısından asıl operasyon bu noktadan sonra ivme kazanıyor. Müşterinin kim olduğunun tespiti önemli bir adım olmakla birlikte, finansal sistemin bütünlüğünü korumak için paranın hareketlerinin ve arka plandaki hikâyenin de eksiksiz okunması gerekiyor.
Süreçte ilk aşamayı oluşturan KYC (Müşterini Tanı) yaklaşımı, hizmet talep eden bireyin gerçek kimliğini doğrulamanın ötesine geçerek risk profillerinin çıkarılmasını ve bilgilerin güncel tutulmasını kapsıyor. Bir kişiyi sadece ilk andaki kimlik bilgileriyle değerlendirmek yetersiz kalabiliyor; çünkü uzun süre hareketsiz kalan bir hesabın zaman içinde ani ve alışılmadık işlem hacimlerine ulaşması yeni soruları beraberinde getiriyor. Bu durum, bireyin kimliğini bilmenin yanı sıra finansal davranışlarının da yakından takip edilmesini zorunlu kılıyor.
Eğer sistemde işlem yapan bir birey değil de ticari bir işletme ise devreye KYB (İşletmeni Tanı) süreci giriyor. Şirketin sadece ticaret unvanını bilmek güvenli bir altyapı oluşturmak için yeterli gelmiyor. İşletmenin fiilen faaliyet gösterip göstermediği, ortaklık yapısı, yönetim kadrosu ve gerçek faydalanıcıları ile faaliyet alanı arasındaki uyum bu aşamada detaylıca inceleniyor. Dijital kanallar üzerinden yapılan POS başvuruları veya şirket kuruluşları fiziksel bir mağaza açmak kadar kolay olsa da, arka plandaki ticari amacın ve operasyonun şeffaflığı KYB ile denetleniyor.
Üçüncü aşamada ise paranın bıraktığı izleri ve davranış kalibrelerini inceleyen KYT (İşlemini Tanı) yaklaşımı devreye giriyor. Müşterinin veya işletmenin geçmişteki alışılagelmiş işlem hacimleri ile ani değişim gösteren para transferleri arasındaki tutarlılık analiz ediliyor. Gerçekleşen işlemlerin müşterinin bilinen profiliyle uyuşup uyuşmadığı değerlendirilerek olası riskler saptanıyor. KYC, KYB ve KYT süreçlerinin bir arada ve eş güdümlü çalışması, finansal sistemin şüpheli faaliyetleri doğru tespit edebilmesi ve normal akışı güvenle sürdürebilmesi açısından kritik bir rol üstleniyor.