Tokenlaştırılmış mevduatta kritik eşik: Banka kayıtları, hukuk ve likidite uyumu
Bankalarda tokenlaştırılmış mevduatın kullanımı, blokzincir seçiminin ötesinde bütüncül bir operasyon tasarımı gerektiriyor. Hukuki hakların, banka kayıtlarının ve likidite yönetiminin aynı ödeme akışında buluşturulması öne çıkıyor.
Katılım Fintek · 5 Kasım 2026 · 2 dk okuma
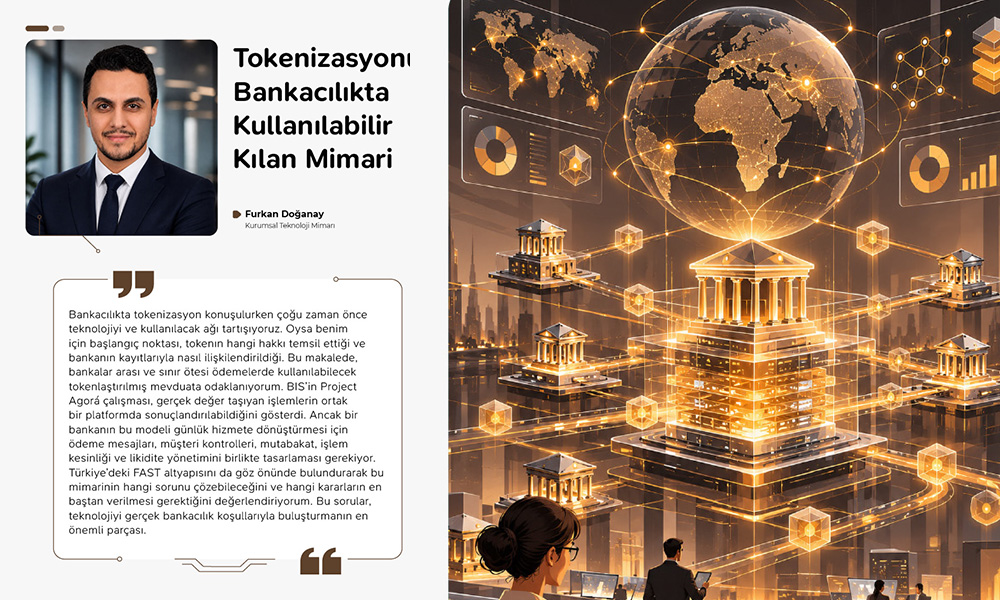
Bankalar arası ve sınır ötesi ödemelerde tokenlaştırılmış mevduatın günlük hizmete dönüşmesi için yalnızca teknik altyapının kurulması yeterli değil. Kurumsal Teknoloji Mimarı Furkan Doğanay, öncelikle tokenın temsil ettiği hakkın ve banka kayıtlarıyla ilişkisinin tanımlanması gerektiğini belirtiyor. Bu modelde token, bankanın müşterisine karşı mevduat yükümlülüğünü dijital ortamda temsil ediyor; tokenizasyon tek başına mevduatın hukuki niteliğini veya bankanın sorumluluğunu değiştirmiyor.
BIS’in Project Agorá çalışmasında Temmuz 2026’da yapılan testlerde, 28 finans kuruluşu ve merkez bankası 17 senaryoda yaklaşık 800 bin İsviçre frangı tutarında işlem gerçekleştirdi. Ödeme talimatından uzlaşmanın tamamlanmasına kadar geçen süre ortalama 80 saniye olarak ölçüldü. Prototip, temel bankacılık ve merkez bankası mutabakat sistemlerine doğrudan bağlanmak yerine ISO 20022 mesajları üzerinden iletişim kurdu. Bu nedenle sonuçlar, günlük bankacılık operasyonlarını bütünüyle kapsayan bir entegrasyonun tamamlandığı anlamına gelmiyor.
Testlerde mevduat tokenı oluşturulmadan önce karşılık gelen fon banka kayıtlarında ayrıldı; müşteri ve işlem kontrollerinin ardından başka bir işlemde kullanılamayacak şekilde kilitlendi. Gönderici ve alıcı tarafındaki işlemlerin birlikte tamamlandığı atomik uzlaşma modeli uygulandı. Bununla birlikte blokzincir onayı, hukuki kesinlik ve muhasebe kayıtlarının eşleşmesi ayrı aşamalar olarak ele alınıyor. Kayıtlar arasında fark oluşması halinde hangi verinin esas alınacağı ve düzeltmeden kimin sorumlu olacağı başlangıçta belirlenmeli.
Cüzdanların kim tarafından yönetileceği, dijital imza yetkileri ve anahtar kaybında erişimin nasıl geri sağlanacağı da mimarinin temel kararları arasında bulunuyor. Doğanay, işlem limitleri ve uyum kontrollerinin ödeme akışına dahil edilmesini, işlem aşamalarının ayrı ayrı izlenmesini öneriyor. Aynı ödeme mesajının yeniden iletilmesi halinde ikinci kez fon hareketi oluşmasını engelleyen kontroller ve aksaklık durumunda izlenecek adımlar da tasarımın parçası olmalı.
Kesintisiz hizmet hedefi ise ayrı bir likidite planlaması gerektiriyor. Agorá’nın gerçek değer testleri belirlenmiş saatlerde yürütüldüğü için bu sonuçlar 7/24 çalışma kapasitesini doğrulamıyor. Türkiye’de FAST zaten günün her saatinde saniyeler içinde ödeme imkânı sunarken, sınır ötesi tokenlaştırılmış mevduat farklı para birimlerinin ortak platformda uzlaştırılmasına odaklanıyor. Bu nedenle yeni projelerde FAST ve EFT ile bağlantıların, karşılanacak ihtiyacın ve gerekli fonun nasıl hazır tutulacağının teknoloji seçiminden önce netleştirilmesi gerekiyor.